
De quelle manière est fixé le prix d’une mutuelle santé ?
Les principaux critères de tarification
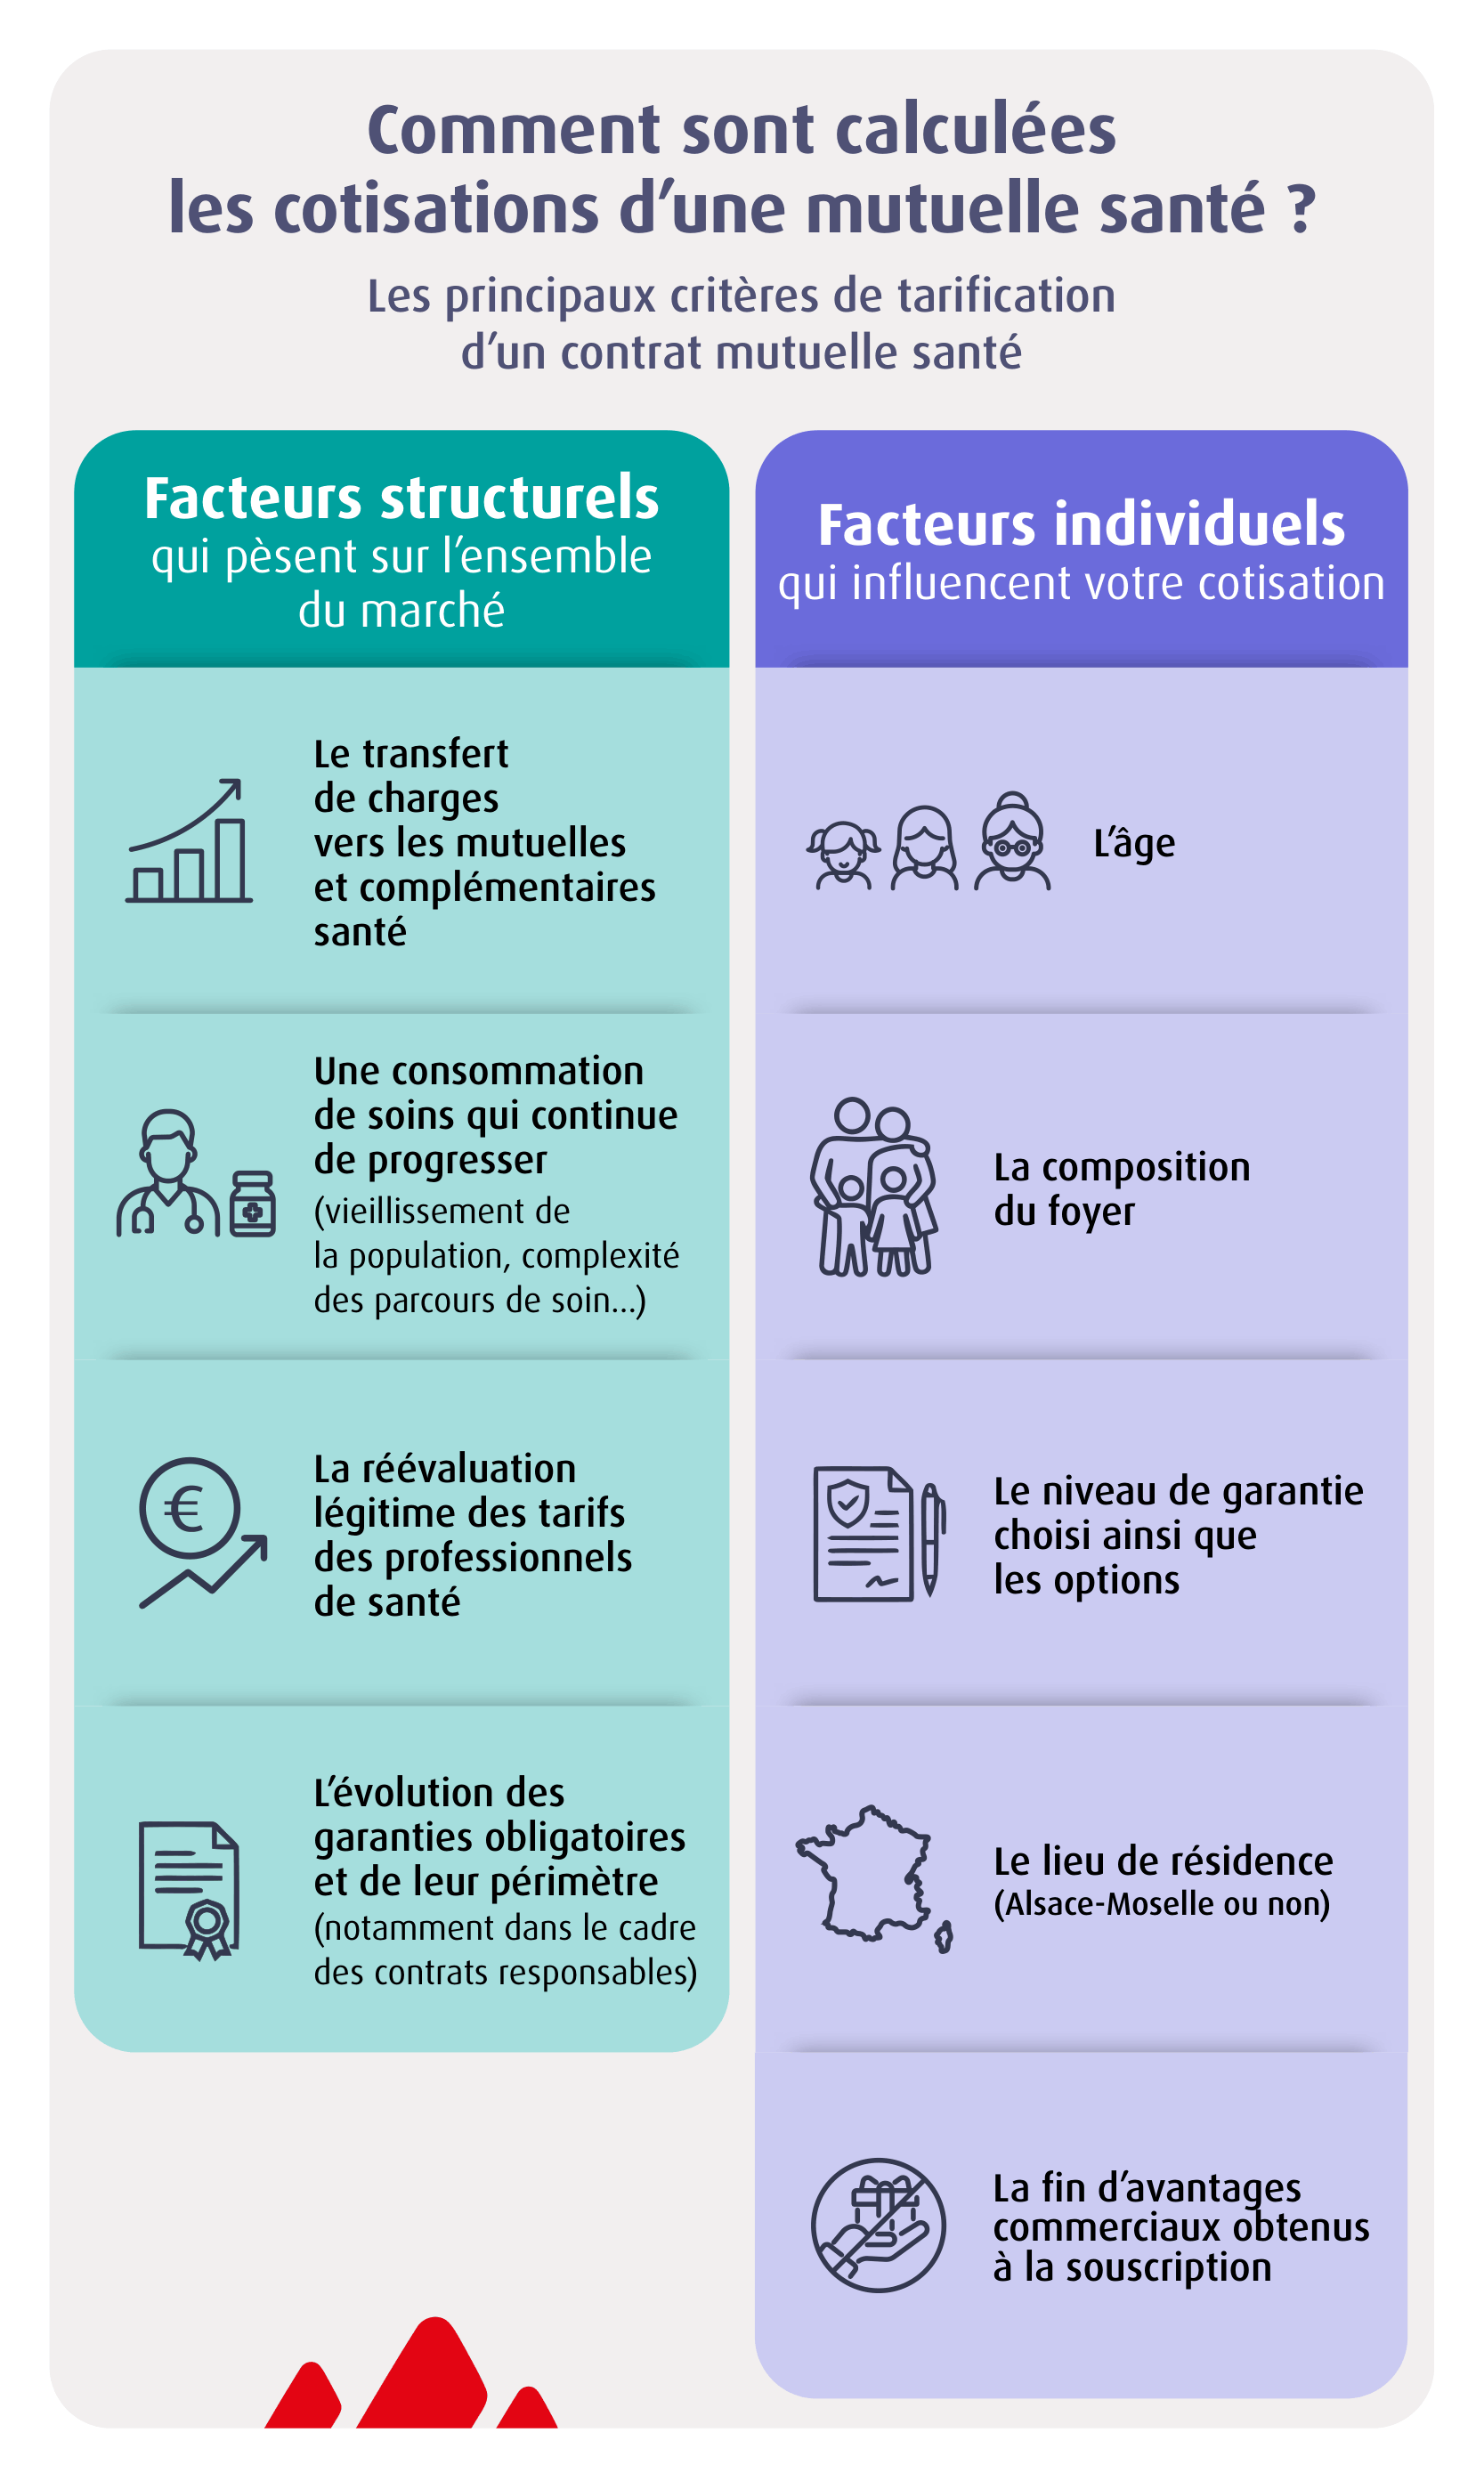
Le calcul de la cotisation d'une complémentaire santé repose sur plusieurs variables, parmi lesquelles généralement :
- l’âge, qui est le principal déterminant du tarif : les dépenses de santé augmentant statistiquement avec l’avancée en âge, il influe directement sur le niveau de risque mutualisé
- la composition du foyer entre également en ligne de compte : nombre de personnes couvertes, présence d'enfants, situation familiale…
- le niveau de garantie choisi ainsi que les options complémentaires
- enfin, le lieu de résidence peut avoir une incidence : les assurés habitant en Alsace-Moselle bénéficient d’un régime local d'Assurance Maladie qui offre des prestations renforcées par rapport au régime général, réduisant d'autant le reste à couvrir par la mutuelle santé.

En France, la quasi-totalité des complémentaires santé sont des contrats dits « responsables ». Le contrat responsable respecte un ensemble de règles fixées par la réglementation (prise en charge de soins à des niveaux minimums, respect du dispositif 100% santé...). Ce statut impose également un principe de solidarité face à l'état de santé : aucun questionnaire médical ne peut être exigé à la souscription, et aucun antécédent ne peut justifier un refus d'adhésion ni une majoration de tarif. Une garantie fondamentale, que les assurés ignorent parfois.
Les contrats mutuelle santé MACSF sont des contrats responsables.
Le modèle MACSF
Les conseillers MACSF ne perçoivent pas de commission sur les contrats souscrits, contrairement à la pratique courante des courtiers et des entreprises d’assurance. Ce choix contribue à limiter les frais d’acquisition et permet de privilégier un conseil guidé par les besoins de nos sociétaires.
Les formules de mutuelle santé de la MACSF vous offrent des niveaux de remboursement modulables, adaptés à vos priorités, et dotés de forfaits optique et dentaire compétitifs.
Choisir la MACSF, c’est aussi pouvoir compter sur un ensemble de services attentifs : remboursements en 48h(1), dispense d’avance de frais, ou encore programmes individuels de prévention personnalisés : sevrage tabagique, Nutricoach, accompagnement psychologique(2)…
Pourquoi les cotisations de mutuelle santé peuvent-elles augmenter ?
Des facteurs structurels qui pèsent sur l'ensemble du marché
Les hausses de cotisations s'expliquent d'abord par certaines tendances lourdes, avec lesquelles les mutuelles doivent composer :
- le transfert de charges vers les mutuelles et complémentaires santé : Les Pouvoirs Publics ont acté par décrets en août 2026 une évolution du partage de prise en charge entre l’Assurance Maladie et les complémentaires santé via les hausses de tickets modérateurs sur les soins dentaires, les transports sanitaires, les dispositifs médicaux et le médicament à compter du 1er janvier 2027. Ces transferts sont estimés à 1,5 Milliard d’euros pour le marché assurantiel
- une consommation de soins qui continue de progresser, en volume comme en valeur, du fait du vieillissement de la population, la complexité des parcours de soin, de l’augmentation des maladies chroniques…
- la réévaluation légitime des tarifs des professionnels de santé
- l’évolution des garanties obligatoires et de leur périmètre, notamment dans le cadre des contrats responsables
Les facteurs individuels d’augmentation
Au-delà de ces tendances générales, certaines situations personnelles peuvent aussi contribuer à des hausses de cotisations parfois ressenties comme soudaines :
- l’avancée en âge, les dépenses de santé augmentant statistiquement avec l’âge, ce qui peut conduire à une évolution progressive de la cotisation selon les règles tarifaires du contrat
- la composition du foyer
- le passage à la retraite est un autre moment critique pour les salariés qui optent pour le maintien des garanties de leur ancienne mutuelle collective
- la fin d'avantages commerciaux obtenus à la souscription : tarifs préférentiels pour les jeunes professionnels, remises promotionnelles temporaires… Leur terme peut créer une sensation de hausse, alors qu'il s'agit en fait d'un retour au tarif de référence
L'essentiel à retenir
Questions fréquentes
Parce que la cotisation dépend de plusieurs critères combinés, au-delà de l’âge : composition familiale, niveau de garanties choisi, options souscrites... Deux profils identiques en âge peuvent ainsi avoir des besoins très différents, et donc des cotisations personnalisées.
Non. La cotisation d’un assuré n’est pas majorée individuellement en fonction des soins qu’il a consommés ou des remboursements qu’il a reçus l’année précédente. En revanche, les dépenses de santé de l’ensemble des assurés sont prises en compte pour établir l’équilibre du contrat et peuvent contribuer à l’évolution des cotisations.
Les hausses de cotisations s’expliquent par plusieurs facteurs : progression des dépenses de santé, évolution de la prise en charge par l’Assurance Maladie, revalorisation des tarifs médicaux, évolution des garanties obligatoires, fiscalité, mais aussi caractéristiques propres au contrat et au portefeuille assuré : baisse du remboursement et transfert de charges de la Sécurité sociale, élargissement des garanties obligatoires, revalorisation des tarifs médicaux et hausse des prélèvements fiscaux. Contrairement aux entreprises d’assurance, les mutuelles sont à but non lucratif : les cotisations collectées ne visent pas à distribuer des dividendes, mais sont calculées afin de pouvoir financer les remboursements de leurs adhérents et les services qui leur sont rendus.