Le coin de l'investisseur - Météo des UC octobre 2026
Luc Deschamps
Le 23.10.2026
À 09:45

6 min
- partager l'actualité sur facebook
- partager l'actualité sur twitter
- partager l'actualité sur linkedin
- partager l'actualité par mail
Comment se comportent les marchés ? Quels impacts sur votre portefeuille ?
Données au 21/10/2026
Performances des profils du RES Multisupport
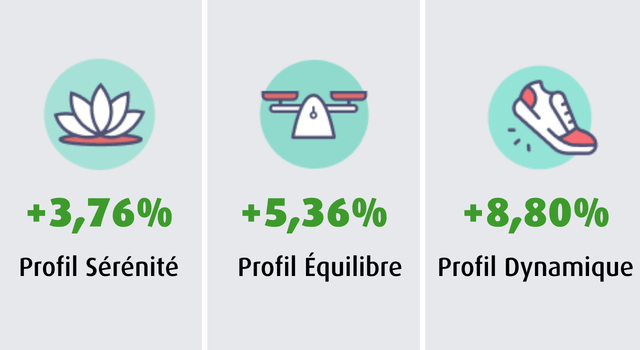
Performance annuelle nette de frais de gestion et de frais de garantie plancher et brute de prélèvements sociaux, calculée sur la base d’une prime nette directement investie sur le profil au 1er janvier avec une hypothèse de rémunération de 3,15% nette sur le fonds en euros.
Performances des UC de la gamme financière MACSF
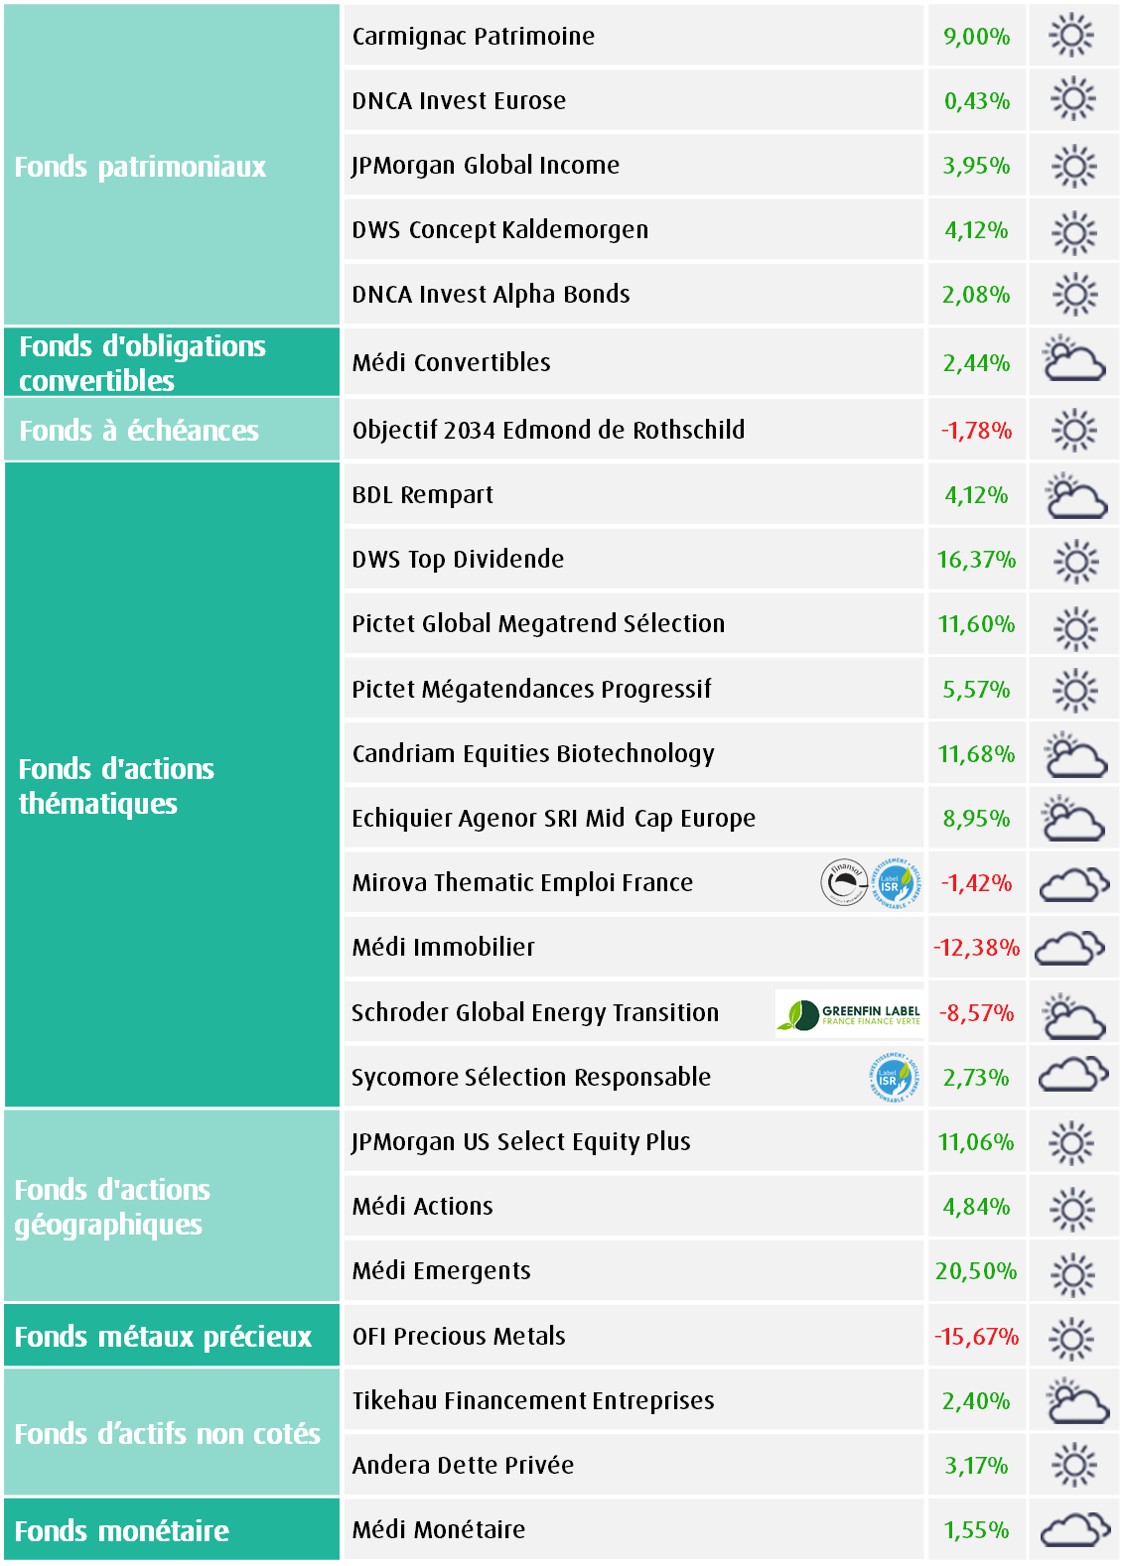
Performances annuelles du 01/01/2026 au 21/10/2026, brute de frais de gestion, de frais de garantie plancher et de prélèvements sociaux. L’assureur ne s’engage que sur le nombre d’unités de compte et non sur leur valeur.
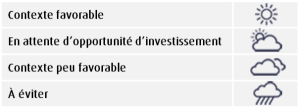
Légende :
Pour consulter la situation de votre contrat, connectez-vous à votre espace personnel :
Recommandations d'investissement sur les unités de compte
- Nous maintenons une orientation défensive dans notre allocation recommandée. Les valorisations restent élevées et les perspectives de croissance mondiale demeurent exposées à plusieurs facteurs de risque : la persistance des tensions géopolitiques, les pressions inflationnistes et le durcissement des conditions financières.
- Dans ce contexte, nous privilégions toujours nos supports obligataires (Objectif 2034 Edmond de Rothschild, DNCA Alpha Bonds et Andera Dette Privée) ainsi que les fonds dont les allocations ou les thématiques offrent une exposition modérée aux risques « actions » et des niveaux de valorisations encore attractifs.
- Parmi nos fonds actions, nous maintenons notre préférence pour les actions internationales de croissance capables de tirer parti des grands changements structurels (Pictet Global Megatrend Selection) et pour les actions américaines (JPMorgan US Select Equity Plus).
- Nous conservons aussi notre avis positif sur les actions de pays émergents (Médi Emergents) qui présentent des valorisations relatives favorables et devraient bénéficier de fondamentaux économiques et financiers porteurs.
- Nous adoptons enfin un positionnement favorable sur l’or et les métaux précieux (Ofi Precious Metals) dans une logique de protection de portefeuille, recommandant une allocation mesurée de 5 à 10%.
Fonds patrimoniaux & taux
Nous restons très positifs sur nos supports d’obligations d’entreprises, alors que les taux d’intérêt sont proches de leurs plus hauts depuis le début de l’année. Le fonds à échéance au profil de risque modéré Objectif 2034 Edmond de Rothschild permet de capter un rendement proche de 5,25% net de frais de gestion (au 19 octobre) sur un horizon d’investissement de 7 ans et de le préserver sur la période. D’autre part, notre support de dettes non cotées Andera Dette Privée, qui finance la croissance d’entreprises européennes de taille intermédiaire et monte en puissance, présente un profil rendement/risque attractif.
Nous maintenons notre recommandation sur notre support patrimonial à objectif de performance absolue DNCA Invest Alpha Bonds. Référence dans sa catégorie, ce fonds bénéficie d’une gestion flexible qui lui a permis d’afficher de solides performances historiques tout en limitant sa volatilité.
Enfin, parmi nos fonds patrimoniaux multi-classes d’actifs nous privilégions DWS Concept Kaldemorgen, qui présente historiquement un profil rendement/risque très convaincant grâce à des choix d’investissements opportuns accompagnés d’une gestion indépendante des risques de marchés.
Fonds actions & or et métaux précieux
Nous recommandons le fonds BDL Rempart, qui a intégré la gamme de supports le 14 septembre dernier. Il s’agit d’un fonds long/short actions qui vise à tirer des opportunités offertes par les marchés actions tout en cherchant à mieux résister lors des phases de baisse. Grâce à une sélection rigoureuse de titres et à une gestion active des positions longues et courtes, le fonds cherche à maîtriser les risques et à générer une performance régulière dans différents environnements de marché.
Nous adoptons une recommandation favorable à l’or et aux métaux précieux (Ofi Precious Metals). Au-delà de la dynamique des cours, cette classe d’actifs présente selon nous un intérêt croissant dans une logique de diversification et de protection de portefeuille.
Une allocation de 5 à 10% peut jouer un rôle d’assurance face à certains risques extrêmes, notamment géopolitiques, monétaires ou liés à une dégradation de la confiance dans les actifs financier traditionnels.
Faiblement corrélé aux actions sur longue période, son attrait reste par ailleurs soutenu par les achats structurels des banques centrales.
Les performances passées ne préjugent pas des performances futures. Il existe un risque de perte en capital sur les supports en unités de compte. Pour une épargne qui vous ressemble, veillez à bien déterminer votre profil d'épargnant avec votre conseiller MACSF
Analyses et commentaires de l'équipe financière MACSF sur les marchés
- Les perspectives des marchés actions demeurent favorables, soutenues par la bonne tenue de l’économie mondiale et la solidité des résultats des entreprises. À court terme, les incertitudes géopolitiques au Moyen Orient et le maintien de prix de l’énergie élevés incitent néanmoins les banques centrales à conserver une attitude prudente.
- Malgré les solides résultats publiés par les entreprises technologiques, des interrogations persistent quant à la pérennité des investissements considérables consacrés à l’IA et sur leur capacité à générer, à terme, une rentabilité à hauteur des montants engagés.
- Les valorisations des marchés actions restent relativement élevées, particulièrement sur le marché américain. Dans ce contexte, la volatilité devrait persister et nous maintenons un positionnement neutre sur les actions de pays développés avec une préférence pour les actions américaines. Si certaines actions européennes présentent des valorisations plus attractives, les entreprises américaines conservent une meilleure dynamique de leurs bénéfices et offrent un profil plus défensif.
Nous continuons par ailleurs de privilégier les thématiques de croissance « mégatendances » et les actions de pays émergents.
- La poursuite de la hausse des taux d’intérêt a encore pesé sur la valorisation des obligations d’entreprises et des emprunts d’État. Cette correction renforce leur attrait, alors que leurs rendements se situent à des niveaux rarement observés depuis de nombreuses années.
- Nous conservons notre positionnement neutre sur les obligations convertibles, leur préférant les obligations d’entreprises et la dette privée.
Évolution des marchés
Les marchés financiers ont connu de nouvelles tensions ces dernières semaines, marquées par la persistance des incertitudes géopolitiques au Moyen Orient, la remontée des prix du pétrole et des taux d’intérêt à long terme, ainsi que par des interrogations croissantes sur la rentabilité des investissements massifs dans l’Intelligence Artificielle. Les craintes d’une inflation durablement élevée et les incertitudes sur les politiques monétaires ont pesé sur les marchés actions, malgré des perspectives de résultats des entreprises toujours globalement favorables.
Les marchés actions ont connu des évolutions contrastées, avec une correction récente des valeurs technologiques. Aux États-Unis, les grands indices restent proches de leurs records historiques mais ont été pénalisés par les inquiétudes concernant les valorisations et le financement des infrastructures liées à l’IA. En Europe, les marchés ont également souffert de la hausse des prix de l’énergie, tandis que le CAC 40 a été affecté par les incertitudes politiques et budgétaires en France. En Asie, les valeurs liées aux semi-conducteurs ont encore été marquées par une forte volatilité en dépit de perspectives de croissance de la demande toujours vigoureuses.
Face à la persistance des tensions inflationnistes liées à l’énergie, les banques centrales ont conservé un discours restrictif. Aux États-Unis, l’inflation a atteint 3,7% en septembre, renforçant les anticipations de nouvelles hausses de taux de la Réserve fédérale. Les marchés privilégient désormais une hausse de taux en décembre, après les élections de Mi-mandat, qui porterait son taux de dépôt à 3,75%. La Banque centrale européenne devrait aussi attendre la dernière réunion de l’année pour relever son taux de dépôt à 2,75%.
Les taux d’intérêt à long terme ont continué de progresser, particulièrement sur les emprunts d’États. Le rendement des bons du Trésor américain a dépassé 5,30%, au plus haut depuis 2002, avant de refluer autour de 5,10%.
En Europe, les rendements ont aussi atteint de nouveaux records, l’emprunt d’État français se distinguant par une nouvelle dégradation de sa prime de risque. Le rendement de l’OAT à 10 ans évolue à un niveau proche de 5%, tandis que l’écart avec le taux allemand dépasse 150 points de base, au plus haut depuis 2012, sur fond d’incertitudes politiques et de difficultés à redresser les finances publiques.
Sur le marché des changes, le dollar s’est renforcé, soutenu par les perspectives de relèvement des taux américains et les incertitudes européennes, l’euro se rapprochant de 1,12 dollar. L’or a connu une évolution hésitante, se négociant autour de 4 150 dollars l’once, partagé entre son rôle de valeur refuge et l’effet défavorable de la hausse des rendements obligataires.
Contexte économique
L’économie mondiale demeure relativement soutenue malgré les tensions géopolitiques, la hausse des prix de l’énergie et la hausse des taux d’intérêts. Dans ses dernières prévisions semestrielles, le Fonds Monétaire International a légèrement révisé à la hausse ses prévisions de croissance mondiale à 3,1% en 2026 et à 3,4% en 2027. Cette résilience masque toutefois des disparités croissantes entre les pays, ceux bénéficiant des investissements dans l’Intelligence Artificielle et des exportations affichant de meilleures performances. L’inflation mondiale devrait toutefois atteindre 4,7% cette année, tandis que les niveaux élevés d’endettement public constituent un risque croissant

L’économie américaine demeure solide (croissance de 2,3% attendue en 2026 et 2027), portée par la consommation et surtout par l’investissement des entreprises dans les infrastructures numériques. Les dernières statistiques signalent toutefois un ralentissement du marché de l’emploi en septembre et l’accélération de l’inflation à 3,7% sur un an. Cette combinaison d’une croissance encore solide et de tensions inflationnistes persistantes complique les perspectives de politique monétaire.

En Zone euro, la croissance reste modérée (1,1% en 2026 et 1,2% en 2027) mais les indicateurs d’activité témoignent d’une certaine amélioration. L’économie allemande devrait progressivement bénéficier du programme de relance dans les infrastructures et la défense tandis que la France reste pénalisée par les incertitudes politiques et budgétaires. La remontée des prix de l’énergie, et notamment du gaz, devrait accentuer les tensions inflationnistes.

En Chine, la croissance (4,5% en 2026 et 4,0% en 2027) a surpris favorablement au troisième trimestre, se rapprochant de l’objectif des autorités, grâce principalement au dynamisme des exportations. La demande intérieure demeure toutefois fragile, pénalisée par la faiblesse de la consommation et la poursuite de la crise immobilière.
Achevé de rédigé le 21/10/2026.
Une question sur votre épargne ? Besoin d’un conseil personnalisé ?
Nos conseillers sont à votre écoute pour vous aider à faire le point sur votre situation, répondre à vos questions et vous accompagner dans vos projets d’épargne.
Contactez un conseiller MACSF
La MACSF n'a pas d'actionnaires à rémunérer. Nos conseillers ne sont pas commissionnés et sont tous localisés en France. Seul votre intérêt compte.
Mentions légales
L’assureur ne s’engage que sur le nombre d’unités de compte et non sur leur valeur. Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier de l’évolution des marchés financiers. La description et le fonctionnement des supports en unités de compte sont détaillés dans les Documents d'informations clés (DIC) ou la Note d’information, disponibles sur la page Supports financiers du site macsf.fr.
À propos de l'auteur
Luc Deschamps
Luc Deschamps est responsable de la gestion financière à la MACSF.