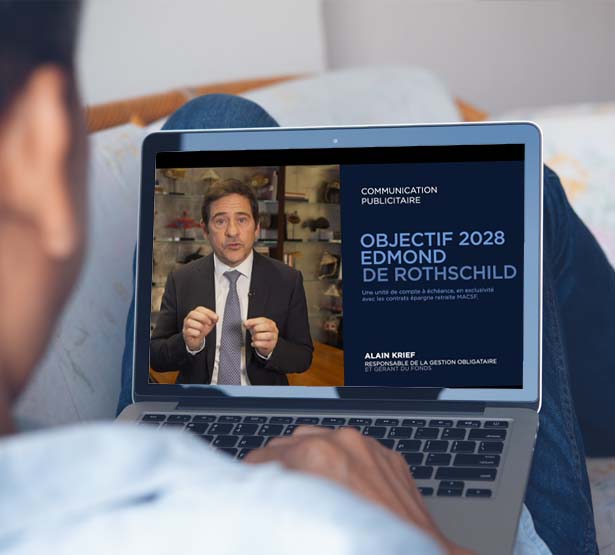
Unité de compte à échéance - 3 questions à Alain Krief pour mieux comprendre
L'équipe éditoriale MACSF
Le 27.02.2023
À 09:30

3 min
- partager l'actualité sur facebook
- partager l'actualité sur twitter
- partager l'actualité sur linkedin
- partager l'actualité par mail
Vous êtes intéressé par ce support d'investissement ? Parlez-en avec un conseiller MACSF :
Regarder la vidéo :
L’assureur ne s’engage que sur le nombre d’unités de compte et non sur leur valeur. Les montants investis sur les supports en unité de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse ou à la baisse dépendant en particulier des marchés financiers.
Avant tout investissement, veillez à bien définir votre profil d'épargnant avec votre conseiller.
Comment expliquer une stratégie obligataire à échéance ?
Le concept est simple : constituer un panier d’obligations d’entreprises sur un même horizon fixé au départ : 2028 dans le cas présent – que l’on vise à détenir jusqu’à leur terme. Cela donne de la visibilité en termes d’objectif de performance.
La gestion d’un tel fonds n’est cependant pas si simple car cela nécessite une très grande capacité de sélection de ces entreprises et il est préférable d’avoir un bon point d’entrée – c’est-à-dire un bon rendement en cible avec un risque mesuré.
C’est pourquoi un fonds à échéance est un fonds d’opportunité et le contexte économique actuel nous offre cette opportunité.
Aller plus loin avec notre article : Objectif 2028 Edmond de Rothschild : une opportunité d'investissement pour répondre au contexte de marché actuel >
Comment est construit le portefeuille ?
Le critère essentiel de la construction du portefeuille est la sélection et le suivi des titres détenus en portefeuille.
En premier lieu, la sélection doit être adaptée non seulement à l’objectif de rendement mais aussi à l’environnement économique dans lequel nous sommes. Nous sommes actuellement dans un environnement inflationniste, où les pressions sur les marges de certaines entreprises sont fortes. Compte tenu de cela, nous privilégions les entreprises de qualité.
Nous voyons aussi beaucoup de disparités en termes de résultats et de perspectives pour ces entreprises et il nous faut donc être sélectifs en termes de secteurs d’activité et c’est le deuxième axe. Nous privilégions donc des secteurs plus défensifs comme l’automobile, les télécoms ou la santé.
Au sein de chacun de ces secteurs, nous sélectionnons des signatures solides – les champions dans leur domaine. Car notre objectif est que chacune de ces sociétés rembourse sa dette. Par ailleurs, il est nécessaire d’être investi sur un grand nombre de sociétés pour limiter le risque spécifique(1) et protéger ainsi la performance.
Quelques exemples* :
- Dans le secteur auto : Stellantis, Ford, Volvo, Faurecia.
- Dans la santé : Teva ou Boston Scientific.
- Dans les télécoms : Tele Denmark, Iliad, Telefónica.
- Dans l’infrastructure : Sanef, Autostrade, l’aéroport de Nice.
*Les informations sur les valeurs ne sauraient être assimilées à une opinion du Groupe Edmond de Rothschild sur l’évolution prévisible desdites valeurs et, le cas échéant, sur l’évolution prévisible des prix des instruments financiers qu’elles émettent. Ces informations ne sont pas assimilables à des recommandations d’acheter ou de vendre ces valeurs. La composition du portefeuille est susceptible d’évoluer dans le temps.
Bien sûr, il faut aussi suivre ces valeurs sur la durée. C’est-à-dire effectuer au cours du temps des arbitrages nécessaires. Et je m’appuie pour cela sur une équipe en interne d’analystes crédit expérimentés.
Pourquoi Edmond de Rothschild Asset Management ?
À notre équipe d’analystes expérimentés, s’ajoute notre expérience sur ce type de stratégie dont la première a été lancée en 2008. Nous avons ainsi collecté plus de 2 milliards d’euros en cumulé sur les différents millésimes.
Aller plus loin : visiter le site d'Edmond de Rothschild Asset Management >
Pour conclure, le mot de Luc Deschamps, responsable de la gestion financière MACSF
Le marché des obligations d'entreprise offre encore en ce moment des opportunités inédites grâce à la hausse des taux d'intérêt et des primes de risque de crédit, dans un contexte d'inflation orientée à la hausse. À la MACSF, notre gestion agile nous permet de réagir et d’innover au plus près de l’environnement de marché. Nous enrichissons par conséquent notre offre de supports d'investissement avec ce nouveau fonds d'obligations d'entreprise.
Il est possible d'investir dans des obligations avec des taux de rendement très attractifs pour la première fois depuis bien longtemps"
—

Luc Deschamps, responsable de la gestion financière MACSF
La commercialisation de cette UC, exclusivement réservée aux sociétaires MACSF s'achève le 21 avril 2023. Au-delà de cette date, il ne sera plus possible d’investir sur Objectif 2028 Edmond de Rothschild.
Une question sur votre épargne ? Besoin d’un conseil personnalisé ?
Nos conseillers sont à votre écoute pour vous aider à faire le point sur votre situation, répondre à vos questions et vous accompagner dans vos projets d’épargne.
Contactez un conseiller MACSF
La MACSF n'a pas d'actionnaires à rémunérer. Nos conseillers ne sont pas commissionnés et sont tous localisés en France. Seul votre intérêt compte.
Mentions légales
(1) Objectif 2028 Edmond de Rothschild présente des risques spécifiques tels que : risque de perte en capital, risque de crédit / de défaut et risque de taux.
Risque de perte en capital : Le compartiment ne bénéficie d’aucune garantie ni protection, il se peut donc que le capital initialement investi ne soit pas intégralement restitué même si les souscripteurs conservent les parts pendant la durée de placement recommandée.
Risque de crédit / de défaut : Le risque principal, lié aux titres de créances et/ou aux instruments du marché monétaire tels que des bons du Trésor (BTF et BTAN) ou des titres négociables à court terme est celui du défaut de l’émetteur, soit au non-paiement des intérêts et/ou du non remboursement du capital. Le risque de crédit est également lié à la dégradation d’un émetteur. L’attention de l’actionnaire est attirée sur le fait que la valeur liquidative du compartiment est susceptible de varier à la baisse dans le cas où une perte totale serait enregistrée sur un instrument financier suite à la défaillance d’un émetteur. La présence de titres de créances en direct ou par l’intermédiaire d’OPC dans le portefeuille expose le compartiment aux effets de la variation de la qualité du crédit.
Risque de crédit lié à l’investissement dans des titres spéculatifs : Le compartiment peut investir dans des émissions de sociétés notées dans la catégorie non « investment grade » selon une agence de notation (présentant une notation inférieure à BBB - selon Standards & Poor’s ou équivalent) ou bénéficiant d’une notation interne de la Société de Gestion équivalente. Ces émissions sont des titres dits spéculatifs pour lesquels le risque de défaillance des émetteurs est plus élevé. Cet OPCVM doit donc être considéré comme en partie spéculatif et s’adressant plus particulièrement à des investisseurs conscients des risques inhérents aux investissements dans ces titres. Ainsi, l’utilisation de titres « haut rendement / High Yield » (titres spéculatifs pour lesquels le risque de défaillance de l’émetteur est plus important) pourra entraîner un risque de baisse de la valeur liquidative plus important.
Risque de taux : L’exposition à des produits de taux (titres de créances et instruments du marché monétaire) rend le compartiment sensible aux fluctuations des taux d’intérêt. Le risque de taux se traduit par une baisse éventuelle de la valeur du titre et donc de la valeur liquidative du compartiment en cas de variation de la courbe des taux.
(2) RES Multisupport est un contrat d’assurance vie de groupe à adhésion facultative libellé en euros et en unités de compte souscrit par l’Association Médicale d’Assistance et de Prévoyance (AMAP) auprès de la MACSF épargne retraite.
(3) RES Retraite est un plan d’épargne retraite sous la forme de contrat d’assurance vie de groupe à adhésion facultative, libellé en euros et en unités de compte, souscrit par l’Association Médicale d’Assistante et de Prévoyance (AMAP) auprès de la MACSF épargne retraite.