
Cet article en bref
- En gestion libre, vous choisissez vous-même la répartition de votre épargne et réalisez vos arbitrages.
- En gestion déléguée ou pilotée, vous confiez cette répartition à la MACSF, selon votre profil d'épargnant.
- La gestion libre demande du temps, des connaissances et de la réactivité. La gestion déléguée simplifie tout.
- À la MACSF, les profils permanents ou pilotés (Sérénité, Équilibre et Dynamique) sont gratuits. L'équipe financière réalise deux arbitrages par an pour respecter votre allocation.
- Vous pouvez changer de mode de gestion à tout moment, sans impact sur la fiscalité de votre contrat.
Les supports en unités de compte présentent un risque de perte en capital. L'assureur ne s'engage que sur le nombre d'unités de compte et non sur leur valeur. Les montants investis sur les supports en unités de compte ne sont pas garantis mais sont sujets à des fluctuations à la hausse comme à la baisse dépendant en particulier de l'évolution des marchés financiers. Avant tout investissement, veillez à bien définir votre profil d'épargnant avec votre conseiller.
Gestion libre et gestion déléguée : quelle différence ?
Vous ne savez pas quoi choisir entre gestion libre ou gestion déléguée pour votre assurance vie ? En réalité, la différence est la personne qui décide de la répartition de votre épargne : vous en gestion libre ou votre assureur en gestion déléguée.
La gestion libre en assurance vie : vous pilotez votre épargne
Comme son nom l'indique, la gestion libre suppose que vous choisissiez en toute autonomie la répartition de votre épargne entre les différents supports d’investissement proposés par votre assureur.
Vous jugez alors par vous-même de la pertinence de réaliser des arbitrages et de faire évoluer votre contrat selon vos objectifs, vos projets et vos horizons de placement. La gestion libre de l’assurance vie implique donc de solides connaissances financières, de la réactivité et du temps à consacrer à vos placements.
Le profil Libre du RES Multisupport(1), l'assurance vie de la MACSF, vous permet toutefois d'activer gratuitement certaines options d'arbitrage automatiques :
- la sécurisation des gains,
- la limitation des moins-values
- ou la dynamisation des intérêts annuels.
Avec cette dernière option, par exemple, vos gains annuels sont automatiquement alloués vers des unités de compte(2).

Le saviez-vous ?
Vous pouvez effectuer jusqu’à 12 arbitrages gratuits par an vers les UC avec votre assurance vie MACSF(3).
La gestion déléguée en assurance vie : la MACSF pilote pour vous
En gestion déléguée, vous confiez la répartition de votre épargne à votre assureur. Sur le marché, cela prend souvent la forme d'une gestion sous mandat, où une société de gestion arbitre quand elle le juge opportun.
À la MACSF, la gestion déléguée passe par le choix d'un profil permanent (aussi appelé profil piloté) du contrat RES Multisupport. À chaque profil correspond une allocation entre fonds en euros et unités de compte. L'équipe financière de la MACSF réalise deux arbitrages par an pour respecter cette allocation et ce mode de gestion est gratuit. Vous n'avez donc pas à vous préoccuper de la répartition de votre épargne : le choix initial, établi selon votre profil d'épargnant, est respecté dans la durée.
Les profils permanents du RES Multisupport sont les suivants :
Profil | Fonds en euros | Unités de compte | Performance 2025* |
|---|---|---|---|
Sérénité (prudent) | 65% | 35% | +4,90% |
Équilibre (modéré) | 50% | 50% | +3,96% |
Dynamique (offensif) | 20% | 80% | +7,79% |
*Performances annuelles nettes de frais de gestion et de frais de garantie plancher, brutes de prélèvements sociaux et fiscaux, avec une hypothèse de rendement du Fonds en euros RES de 3,15%. Les performances passées ne préjugent pas des performances futures. Il existe un risque de perte en capital sur les unités de compte.
La MACSF propose par ailleurs un profil Évolution, assure une sécurisation automatique et progressive de votre épargne en fonction de votre âge avec un arbitrage automatique annuel gratuit vers le fonds en euros : ainsi, à 30 ans, votre épargne est à 20% sur le fonds en euros ; à 56 ans, à 50% en euros et à 65 ans à 80% sur le fonds en euros. Ce profil est conseillé plutôt lorsque vous avez un objectif de préparation de votre retraite.
Quel rendement pour les profils en 2025 ?
En 2025, les profils permanents ont tous fait mieux que le Fonds en euros RES, qui a servi 3,15% net de frais de gestion, hors prélèvements sociaux et fiscaux. À noter que le profil Équilibre (+3,96%) a affiché une performance inférieure au profil Sérénité (+4,90%), alors qu'il contient davantage d'unités de compte. En cause, certains fonds exposés au dollar, pénalisés par la baisse de la devise américaine sur l'année.
Zoom : très bonnes performances pour les profils pilotés MACSF
Les performances des profils pilotés de l'assurance vie MACSF, solutions clés en main pour répartir votre épargne au sein de l'assurance vie MACSF, illustrent concrètement les bénéfices d'une gestion diversifiée.
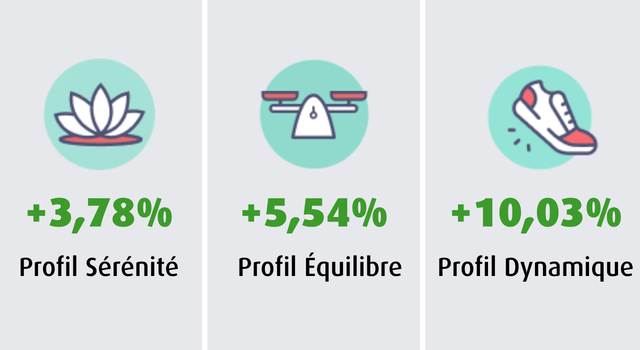
Performances au 31/08/2026 nettes de frais de gestion et de frais de garantie plancher et brutes de prélèvements sociaux, calculées sur la base d’une prime nette directement investie sur le profil au 1er janvier avec une hypothèse de performance du Fonds en euros RES à 3,15% (au prorata temporis).
Ces bons résultats témoignent de la capacité de la gestion pilotée à tirer parti des opportunités offertes par les différentes classes d'actifs, tout en restant cohérente avec le niveau de risque de chaque profil.
Gestion libre ou déléguée : comment choisir selon son profil ?
Pour déterminer le mode de gestion qui vous correspond, commencez par faire le point sur votre profil d'épargnant.
Si vous êtes sociétaires MACSF, dans votre espace personnel vous disposez d’un questionnaire que vous remplissez en quelques minutes : selon vos réponses (connaissances financières, rapport gain/perte accepté, réaction face à une baisse des marchés), vous découvrez si vous êtes plutôt fait pour un profil permanent ou pour la gestion libre.
Pour anticiper les résultats du questionnaire, réfléchissez dès à présent aux 2 questions suivantes :
Ai-je du temps à consacrer à mon épargne ?
Si vous disposez de suffisamment de temps pour gérer vous-même vos placements, la gestion libre peut vous convenir, à condition d'avoir aussi les connaissances nécessaires pour répartir et arbitrer correctement votre épargne. À l'inverse, si vous préférez consacrer votre temps à d'autres occupations, un profil permanent est plus indiqué.
Quelle est ma sensibilité au risque ?
Nous ne sommes pas égaux face au risque. Si vous avez une forte appétence au risque, le profil Libre comme le profil permanent Dynamique du RES Multisupport peuvent vous correspondre. Si vous préférez limiter les fluctuations, un profil Sérénité ou Équilibre sera plus adapté.
Peut-on changer de mode de gestion ?
Oui, vous pouvez passer d'un profil permanent à un autre, ou basculer vers le profil Libre (et inversement), à tout moment, depuis votre espace personnel ou avec votre conseiller. C'est utile lorsque votre situation, vos projets ou votre sensibilité au risque évoluent. Ce changement de répartition n'a pas d'impact sur la fiscalité de votre assurance vie. Il est d'ailleurs recommandé de réévaluer régulièrement l'adéquation de votre mode de gestion avec votre horizon de placement et vos objectifs, afin de l'ajuster au fil du temps.
Questions fréquentes :
En gestion libre, vous choisissez et arbitrez vous-même la répartition de votre épargne entre fonds en euros et unités de compte. En gestion déléguée, vous confiez cette répartition à votre assureur qui la pilote selon le profil que vous avez choisi.
À la MACSF, les profils permanents du RES Multisupport sont gratuits. L'équipe financière réalise deux arbitrages par an pour maintenir l'allocation correspondant à votre profil. D'autres formes de gestion déléguée sur le marché, comme la gestion sous mandat, peuvent en revanche entraîner des frais spécifiques.
Oui, vous pouvez changer de profil ou passer en gestion libre à tout moment depuis votre espace personnel ou avec votre conseiller. Ce type d'arbitrage n'a aucun impact sur la fiscalité de votre assurance vie.
Si vous débutez ou manquez de temps, la gestion déléguée est souvent la plus adaptée : vous confiez la répartition à des professionnels selon votre profil d'épargnant. La gestion libre convient davantage aux épargnants disposant de connaissances financières et de temps pour suivre leurs placements.