
Toutes les infos et recommandations de l'équipe financière MACSF.
Données du 01/01/2026 au 21/09/2026
Performances des profils du RES Multisupport
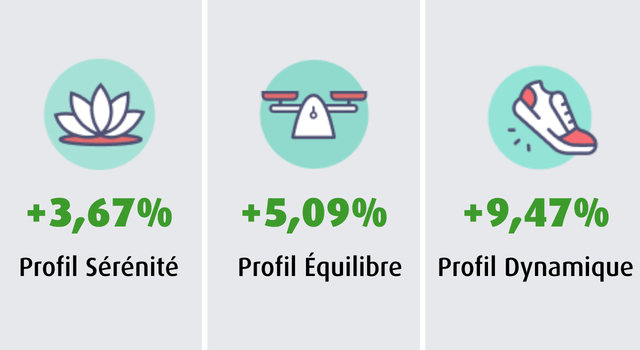
Performance annuelle nette de frais de gestion et de frais de garantie plancher et brute de prélèvements sociaux, calculée sur la base d’une prime nette directement investie sur le profil au 1er janvier avec une hypothèse de rémunération de 3,15% nette sur le fonds en euros.
Performances des UC de la gamme financière MACSF
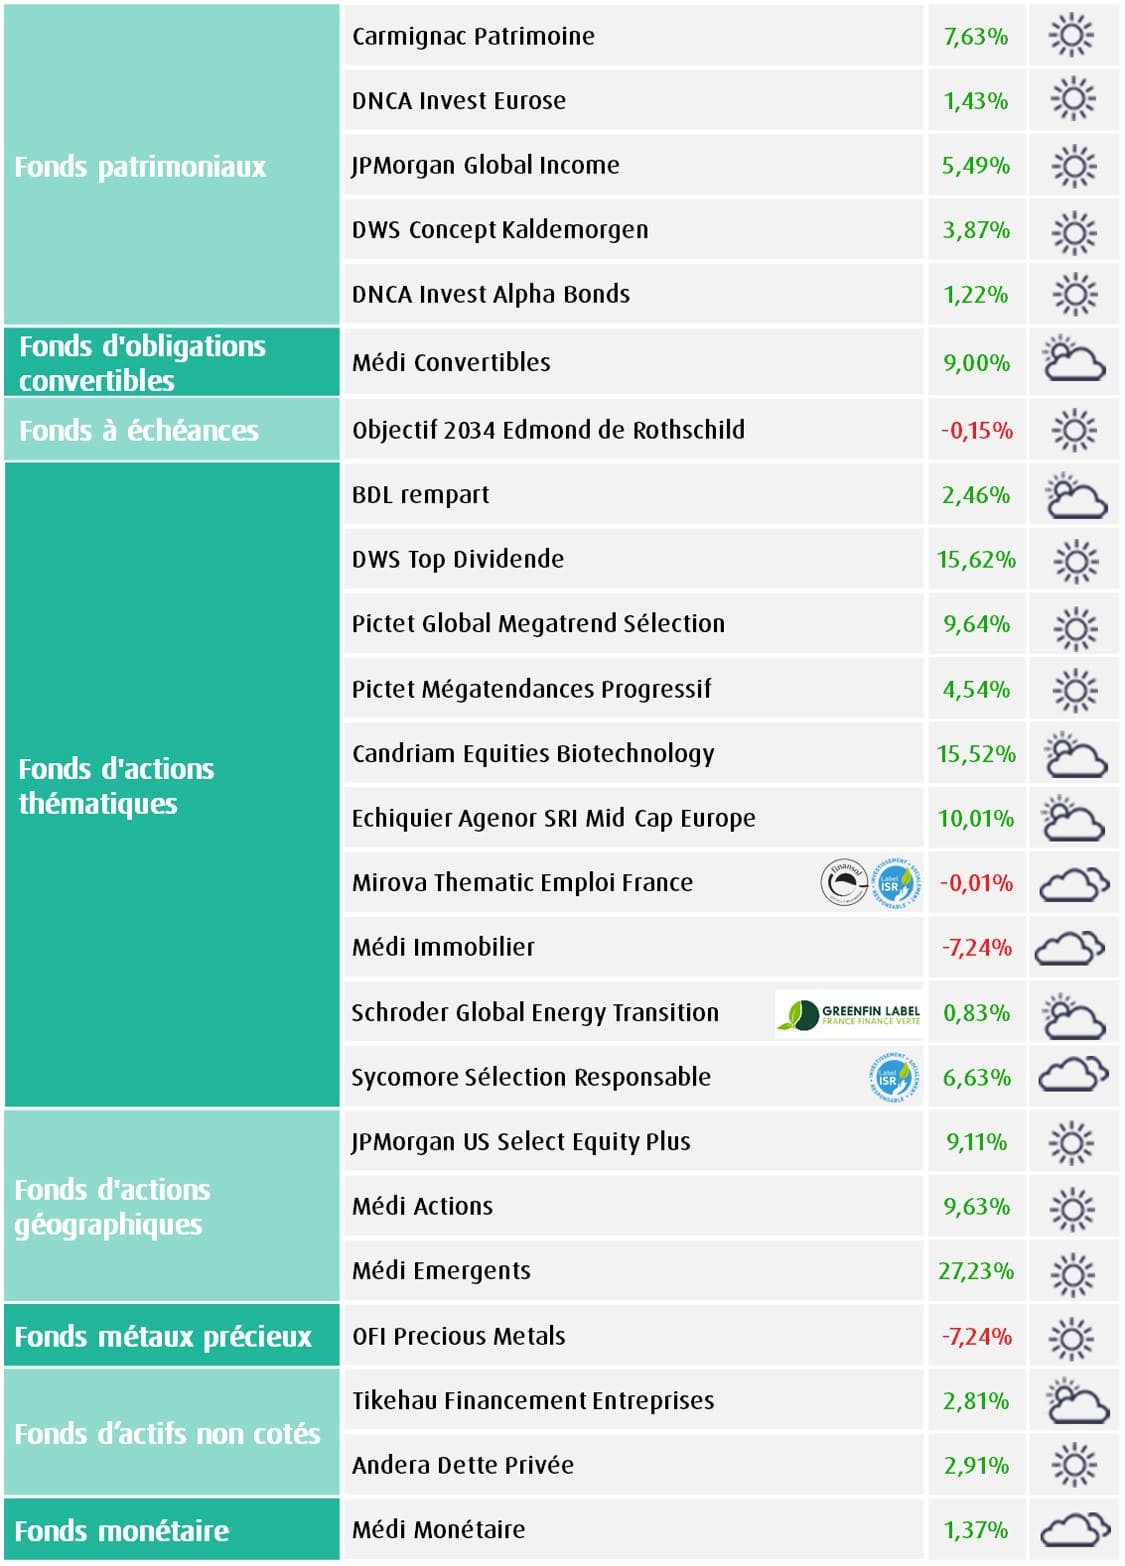
Performances annuelles du 01/01/2026 au 21/09/2025, brute de frais de gestion, de frais de garantie plancher et de prélèvements sociaux. L’assureur ne s’engage que sur le nombre d’unités de compte et non sur leur valeur.
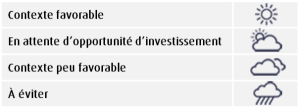
Légende :
Pour consulter la situation de votre contrat, connectez-vous à votre espace personnel :
Recommandations d'investissement sur les unités de compte
- Nous conservons notre biais défensif dans notre allocation recommandée. Les valorisations demeurent élevées et la dynamique de l’économie mondiale apparaît encore à risque sous l’effet de la persistance des tensions géopolitiques, des pressions inflationnistes et du durcissement des conditions financières.
- Nous réaffirmons notre préférence pour nos supports investis en obligations (Objectif 2034 Edmond de Rothschild, DNCA Invest Alpha Bonds et Andera Dette Privée) et ceux dont les allocations ou les thématiques présentent des profils de risque « actions » modérés et des niveaux de valorisations encore attractifs.
- Parmi nos fonds actions, nous maintenons notre préférence pour les actions internationales de croissance capables de tirer parti des grands changements structurels (Pictet Global Megatrend Selection) et pour les actions américaines (JPM US Select Equity Plus).
- Nous conservons aussi notre avis positif sur les actions de pays émergents (Médi Emergents) qui présentent des valorisations relatives favorables et devraient bénéficier de fondamentaux économiques et financiers porteurs.
- Nous adoptons enfin un positionnement favorable sur l’or et les métaux précieux (Ofi Precious Metals) dans une logique de protection de portefeuille, recommandant une allocation mesurée de 5 à 10%.
Fonds patrimoniaux & taux
Nous restons très positifs sur nos supports d’obligations d’entreprises, alors que les taux d’intérêt sont proches de leurs plus hauts depuis le début de l’année. Le fonds à échéance au profil de risque modéré Objectif 2034 Edmond de Rothschild permet de capter un rendement proche de 5,05% net de frais de gestion (au 22 septembre) sur un horizon d’investissement de 7 ans et de le préserver sur la période. D’autre part, notre support de dettes non cotées Andera Dette Privée, qui finance la croissance d’entreprises européennes de taille intermédiaire et monte en puissance, présente un profil rendement/risque attractif.
Nous maintenons notre recommandation sur notre support patrimonial à objectif de performance absolue DNCA Invest Alpha Bonds. Référence dans sa catégorie, ce fonds bénéficie d’une gestion flexible qui lui a permis d’afficher de solides performances historiques tout en limitant sa volatilité.
Enfin, parmi nos fonds patrimoniaux multi-classes d’actifs nous privilégions DWS Concept Kaldemorgen, qui présente historiquement un profil rendement/risque très convaincant grâce à des choix d’investissements opportuns accompagnés d’une gestion indépendante des risques de marchés.
Fonds actions & or et métaux précieux
Nous recommandons le fonds BDL Rempart, qui a intégré la gamme de supports le 14 septembre dernier.
Il s’agit d’un fonds long/short actions qui vise à tirer des opportunités offertes par les marchés actions tout en cherchant à mieux résister lors des phases de baisse. Grâce à une sélection rigoureuse de titres et à une gestion active des positions longues et courtes, le fonds cherche à maîtriser les risques et à générer une performance régulière dans différents environnements de marché.
Nous adoptons une recommandation favorable à l’or et aux métaux précieux (Ofi Precious Metals). Au-delà de la dynamique des cours, cette classe d’actifs présente selon nous un intérêt croissant dans une logique de diversification et de protection de portefeuille. Une allocation de 5 à 10% peut jouer un rôle d’assurance face à certains risques extrêmes, notamment géopolitiques, monétaires ou liés à une dégradation de la confiance dans les actifs financier traditionnels. Faiblement corrélé aux actions sur longue période, son attrait reste par ailleurs soutenu par les achats structurels des banques centrales.
Les performances passées ne préjugent pas des performances futures. Il existe un risque de perte en capital sur les supports en unités de compte. Pour une épargne qui vous ressemble, veillez à bien déterminer votre profil d'épargnant avec votre conseiller MACSF
En savoir plus sur la nouvelle UC BDL Rempart
Une approche Long/Short, des positions acheteuses et vendeuses, une exposition ajustable : découvrez comment BDL Rempart, qui a intégré la gamme financière MACSF le 14 septembre dernier, cherche à tirer parti des marchés actions tout en visant une meilleure résistance lors des phases de baisse.
Analyses et commentaires de l'équipe financière MACSF sur les marchés
- Les perspectives des marchés actions restent soutenues par la résilience de l’économie mondiale et la solidité des résultats des entreprises.
À court terme, la situation demeure confuse au Moyen Orient et les prix de l’énergie élevés contraignent les banques centrales à adopter des postures prudentes.
- En dépit des bons résultats des entreprises technologiques, les interrogations demeurent sur la pérennité des investissements massifs consacrés à l’IA et sur leur capacité à générer, à terme, une rentabilité à hauteur des montants engagés.
- Les niveaux de valorisations des actions demeurent relativement élevés et la volatilité devrait rester soutenue. Nous conservons un positionnement neutre concernant les actions de pays développés avec une surpondération des actions américaines.
L’écart de valorisation demeure favorable aux actions européennes mais les actions américaines bénéficient d’une meilleure dynamique bénéficiaire et sont portées par la vague d’investissement liée à l’IA.
- Nous continuons de recommander les thématiques de croissance « mégatendances » et les actions de pays émergents.
- La remontée des tensions sur les taux d’intérêt a encore pesé sur la valorisation des obligations d’entreprises et des emprunts d’État renforçant ainsi leur attractivité, alors que leurs rendements se situent à des niveaux rarement observés depuis de nombreuses années.
- Nous maintenons notre positionnement neutre sur les obligations convertibles, leur préférant les obligations d’entreprises et la dette privée.
Évolution des marchés
La volatilité s’est accentuée sur les marchés financiers ces dernières semaines, sur fond de poursuite du conflit au Moyen orient, de forte hausse des prix de l’énergie et de renforcement des tensions inflationnistes. Ces évolutions ont conduit les investisseurs à réviser sensiblement leurs anticipations de politique monétaire, entraînant une forte hausse des taux d’intérêt. Dans cet environnement, les marchés actions ont plutôt bien résisté, malgré des mouvements parfois heurtés, soutenus par la solidité de l’économie mondiale et des résultats des entreprises, et par la dynamique toujours favorable autour des investissements dans l’intelligence artificielle.
Aux États-Unis, les principaux indices ont retrouvé leurs plus-hauts annuels, toujours portés par les valeurs de croissance.
Les marchés européens ont d’avantage souffert de la remontée des taux et de leur plus grande sensibilité au choc énergétique.
En Asie, les indices de Corée du Sud et à Taïwan se sont encore distingués toujours portés par la vigueur des valeurs liées aux semi-conducteurs.
Les banques centrales ont durci leurs politiques monétaires face à la persistance des pressions inflationnistes. La Réserve Fédérale américaine a relevé ses taux de 0,25% à 3,75% - 4,00%, première hausse depuis plus de trois ans, et indiqué que de nouveaux relèvements pourraient être nécessaires. La Banque centrale européenne, qui a aussi relevé son taux de dépôt à 2,50%, a durci son ton, conduisant les marchés à anticiper désormais une hausse de taux supplémentaire en 2026.
Les marchés obligataires, ont fortement réagi à ce changement d’anticipations. Le rendement du Bon du Trésor américain à 10 ans a atteint 5%, après la décision de la Fed, un niveau inédit depuis 2007, avant de se détendre légèrement.
Les taux européens ont suivi le mouvement, accentué par les craintes liées aux importants besoins de financement des États. En France, les préoccupations autour de la trajectoire budgétaire ont conduit le rendement de l’OAT à 10 ans au-dessus de 4,50%, un nouveau record depuis 2008 et la prime de risque entre la France et l’Allemagne au-dessus de 100 points de base.
Sur le marché des changes, le dollar s’est raffermi après le durcissement du discours de la Fed, ramenant l’euro en dessous de 1,15 dollar. L’or, après avoir été pénalisé par la remontée des taux et du billet vert, a retrouvé un peu de soutien au dessus de 4 300 dollars l’once, avec le récent reflux des prix du pétrole et demeure recherché dans un environnement géopolitique très incertain.
Contexte économique
L’économie mondiale continue de faire preuve d’une résistance supérieure aux craintes suscitées par les tensions géopolitiques et le choc énergétique. Les perspectives de croissance mondiale pour 2026 se sont redressées à un niveau proche de 3%, soutenues notamment par les investissements dans la technologie et la défense. Les risques demeurent néanmoins importants : les tensions sur l’énergie entretiennent une inflation élevée, tandis que les niveaux des dettes publiques et la hausse des taux constituent des puissants facteurs de fragilité.

L’économie américaine conserve une dynamique solide, portée par la consommation et surtout par l’investissement des entreprises dans les infrastructures numériques et les capacités de calculs liées à l’Intelligence Artificielle. Le marché de l’emploi ralentit progressivement mais reste équilibré, avec un taux de chômage assez stable. L’inflation demeure en revanche élevée, la réserve fédérale prévoyant désormais une inflation PCE de 3,7% en 2026 et maintenant le risque du maintien durable de taux d’intérêt élevés.

En Zone euro, l’activité résiste mieux que prévu au choc énergétique. La Banque centrale européenne a légèrement relevé sa prévision de croissance pour 2026 à 0,9% et table désormais sur 1,4% en 2027, soutenue par la demande intérieure et l’investissement public. La situation reste toutefois hétérogène selon les pays et l’inflation, attendue à 3% en moyenne cette année, devrait rester supérieure à l’objectif de la BCE pendant encore plusieurs trimestres entraînant un durcissement des conditions financières.

En Chine, les derniers indicateurs confirment une économie à deux vitesses. La production industrielle et les exportations bénéficient de la vigueur des secteurs de haute technologie et de la demande mondiale pour les l’IA, tandis que la consommation, le crédit et l’immobilier restent fragiles. Les discussions entre Washington et Pékin se poursuivent afin de pouvoir prolonger la trêve relative aux droits de douane actée l’année dernière.
Achevé de rédiger le 22/09/2026.